「借りた本人が自己破産すると聞いた。保証人の私はどうなるの?」
「保証人の自分のところに、一括請求の通知が届いた…」
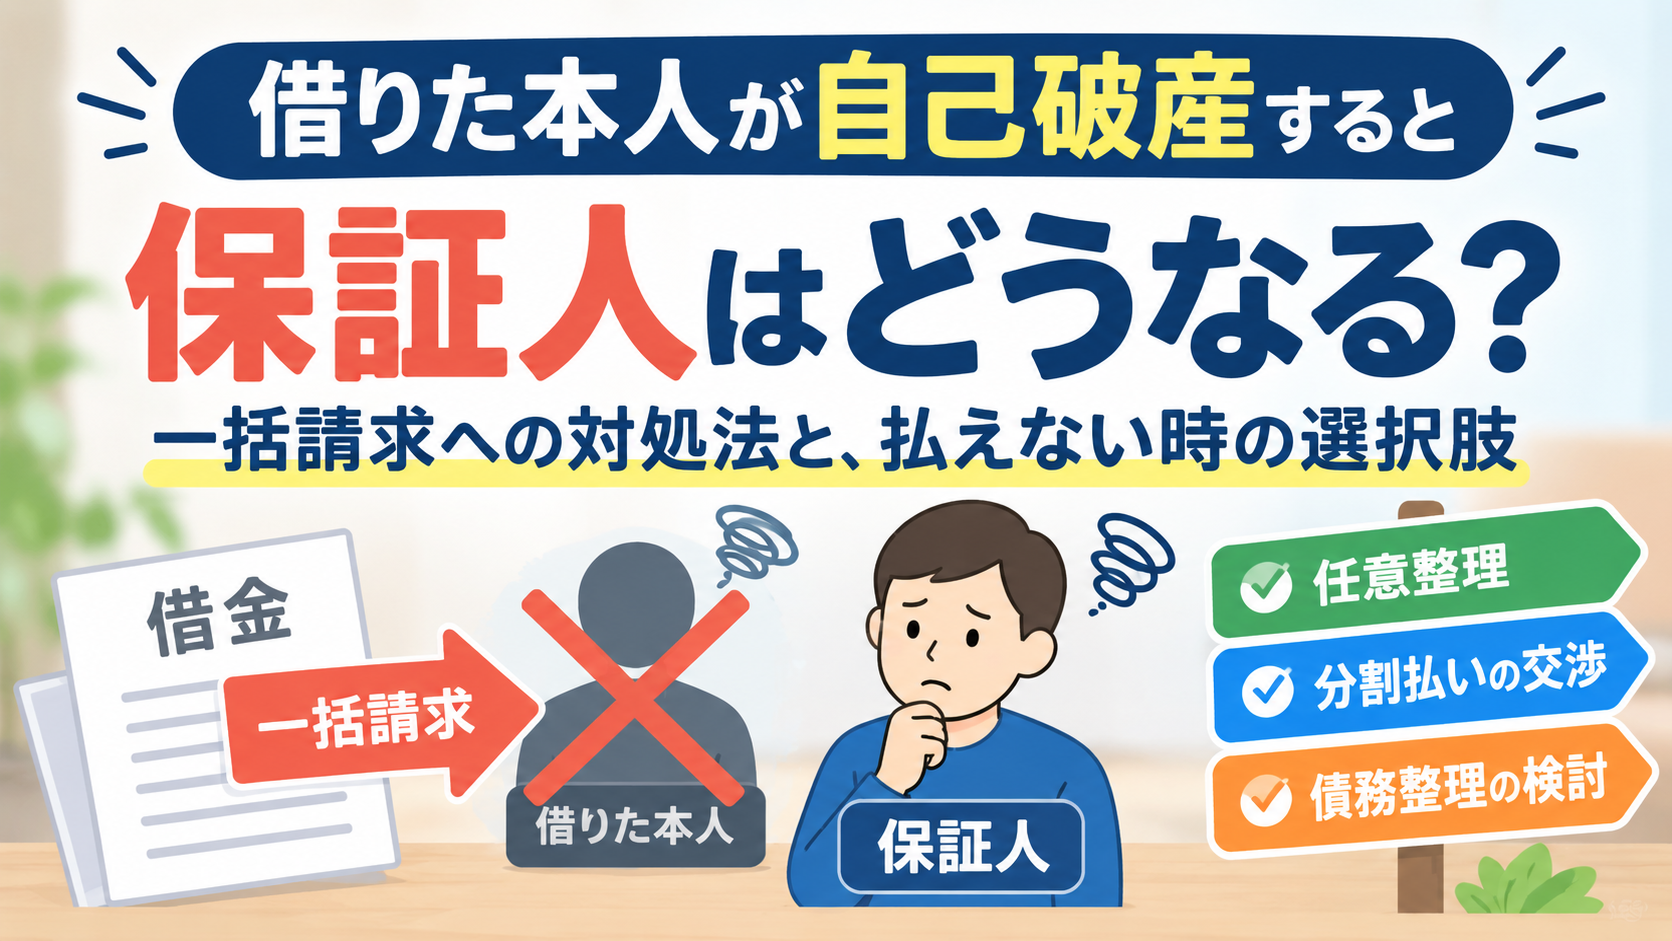
結論から言うと、借りた本人が自己破産して免責を受けても、保証人の支払い義務はなくなりません。債権者は、残っている借金の全額を保証人に請求できます。
この記事では、本人が自己破産したときに保証人に何が起きるのか、請求書が届いたらどうすればよいのか、そして払えない時にどんな選択肢があるのかを解説します。
・借りている本人で、保証人が自己破産した場合は、「連帯保証人になっている人が自己破産した時の対処法」をご覧ください。
・あなた自身が自己破産を検討している場合は、「自己破産とは」の記事をご覧ください。
借りた本人が自己破産すると、保証人はどうなる?
自己破産で免責を受けられるのは、手続きをした本人だけです。法律上も、免責の効力は保証人には及ばないと定められています(破産法253条2項)。
本人が自己破産をすると、次のようなことが起こります。
・本人の借金は免責によって消える
・保証人の返済義務は残る
・債権者は、残っている借金の全額を保証人に請求できる
また、本人が自己破産すると、多くの契約では分割払いをする権利(期限の利益)が失われます。そのため、保証人には残額の一括請求が来るのが一般的です。
連帯保証人は「先に本人に請求して」と言えない
保証人のうち、連帯保証人には「まず本人に請求してください」(催告の抗弁)や「本人の財産から回収してください」(検索の抗弁)を主張する権利がありません。
つまり、債権者は本人に請求せず、いきなり連帯保証人に全額を請求することもできます。
債権者によって請求の仕方は違う
・銀行や信販会社:本人の受任通知が届いた後、保証人へ連絡が来る
・保証会社:保証会社が銀行に代わって返済(代位弁済)した後、保証人や本人へ請求する
・奨学金:人的保証の場合は、支援機構から保証人へ請求が来る
請求はいつ来る?その前に届く通知
本人が弁護士や司法書士に自己破産を依頼すると、債権者に受任通知が送られます。債権者はこれを受けて、保証人に連絡を取ります。
債権者には、保証人への通知義務がある
個人の保証人に対しては、本人が期限の利益を失ったことを債権者が知ってから2か月以内に通知する義務があります(民法458条の3)。この通知を怠った場合、債権者が請求できる遅延損害金に制限がかかる場合があります。
保証人から情報提供を求めることもできる
保証人から債権者に対して、本人の借金の残高や、延滞の有無、遅延損害金の額などを教えてもらうよう請求できます(民法458条の2)。本人と連絡がとれず、状況が分からないときは、債権者に問い合わせましょう。
請求書が届いたときの初動対応
請求書を無視するのは絶対にやめましょう。無視すると遅延損害金が積み上がり、最終的には支払督促や訴訟、給与の差押えへと進む可能性があります。
やるべきこと
1. 請求内容を確認する
残額、遅延損害金、支払期限を確認します。
2. 契約書を確認する
保証契約書のコピーがあれば、保証の範囲(極度額など)を確認します。手元にない場合は、債権者に開示を求めましょう。
3. 債権者に連絡して、分割払いを相談する
一括で払えない場合は、まず債権者に連絡して、分割払いを相談します。
4. 難しい場合は専門家に相談する
分割払いに応じてもらえない、または分割でも払えない場合は、弁護士や司法書士に相談してください。
本物の請求か、詐欺かを確認する
債権回収会社(サービサー)を名乗る通知が届いた場合は、本物かどうかを確認しましょう。詳しくは「債権回収会社からの督促を無視すると強制執行?」をご覧ください。
保証人の払い方の選択肢
一括で払う
払える金額であれば、一括で払えば遅延損害金の増加は止まります。ただし、一括払いをする前に、後述の「求償権」もあわせて確認してください。
債権者と分割払いを交渉する
借金の減額は原則難しいものの、分割払いには応じてもらえる場合があります。支払える金額と期間を具体的に提案することがポイントです。
本人が債権者と交渉していないか確認する
本人が債権者と個別に交渉している場合、支払いの状況が変わっていることがあります。本人と連絡が取れるなら、状況を確認しましょう。
払えない保証人ができる債務整理
分割でも払えない場合は、保証人自身が債務整理をするという選択肢があります。保証人としての債務も、他の借金と同じように整理できます。
任意整理
保証債務を対象にして、債権者と分割払いの条件を交渉します。将来利息のカットなどが期待できます。詳しくは「任意整理とは」をご覧ください。
個人再生
保証債務も再生債権に含め、借金全体を大幅に減額できます。住宅ローンがある場合は、住宅ローン特則を使って自宅を残せることもあります。詳しくは「個人再生とは」をご覧ください。
自己破産
保証人自身が自己破産をして免責を受ければ、保証債務も含めて支払い義務がなくなります。詳しくは「自己破産とは」をご覧ください。
保証人になった経緯がどうであれ、保証契約を結んだ以上、原則として法的な責任は同じです。ただし、詐欺や重大な説明義務違反などがあった場合は、契約の取消しや無効を主張できる可能性もあります。
保証人が払った後、本人にお金を請求できる?(求償権)
保証人が債権者に全額を払った場合、保証人は本人に対して、払った金額の返還を請求できます。これを求償権といいます。
しかし、本人が自己破産で免責を受けると、求償権も実質的に回収できなくなるのが一般的です。「払った分は本人から取り返せる」と期待しすぎないようにしましょう。
本人が破産する前に、保証人が払ってはいけないケース
本人が自己破産の申立てをする直前に、保証人が債権者へ払ったり、本人が保証人のいる債権者にだけ返済したりすると、偏頗弁済と判断される可能性があります。偏頗弁済があると、免責が受けられなくなることもあるため注意が必要です。詳しくは「奨学金を債務整理する時の注意点」の偏頗弁済のセクションをご覧ください。
保証人のいる債権を外すと、保証人に請求が集中する
本人が「保証人に迷惑をかけたくない」と思って、保証人のいる債権だけを自己破産の対象から外すと、免責を受けられなくなる場合があります。本人も保証人も、事前に弁護士や司法書士へ相談してください。
借金の種類別の注意点
奨学金
奨学金の人的保証には、連帯保証人(主に父母)と保証人(4親等以内の親族など)があります。保証人には、全額ではなく半額のみを負担する「分別の利益」が認められる場合があります。詳しくは「奨学金の保証人と債務整理」と「奨学金を払わずに済む方法はない?」をご覧ください。
住宅ローン
保証会社が代位弁済した場合は、保証会社から本人や保証人に請求が来ます。保証人が住宅ローンの連帯保証人になっているケースは少ないものの、収入合算をしている場合などは該当します。
カードローンなど
債権者が債権回収会社(サービサー)へ債権を譲渡した場合は、債権回収会社から請求が来ます。
よくある質問
Q. 本人が免責を受ければ、保証人の分も免除されますか?
A. いいえ。免責の効力は保証人には及びません。保証人の支払い義務は残ります。
Q. 連帯保証人は、本人に先に請求するよう求められますか?
A. 連帯保証人には、催告の抗弁と検索の抗弁がないため、原則として求められません。
Q. 連絡がつかなくなった本人の代わりに、保証人が払う義務はありますか?
A. 保証契約を結んでいる場合は、本人が行方不明でも保証人の支払い義務があります。
Q. 保証人になった経緯に問題がある場合、保証契約を取り消せますか?
A. 詐欺、錯誤、重大な説明義務違反などがあった場合は、取り消しや無効を主張できる可能性があります。ただし、証拠が必要になるため、早めに弁護士へ相談してください。
Q. 本人が破産したら、保証債務の時効はどうなりますか?
A. 主債務が消えたわけではなく、免責を受けても保証債務は別に時効を判断します。時効の詳細は「時効援用とは」をご覧ください。
まとめ
・本人が自己破産して免責を受けても、保証人の支払い義務は残り、全額を請求される
・連帯保証人は「先に本人に請求して」と言えず、いきなり請求されることもある
・請求書が届いたら、無視せず、まず債権者に連絡して分割払いを相談する
・払えない場合は、保証人自身が任意整理・個人再生・自己破産を検討できる
・払った後の求償権は、本人が免責されると実質的に回収できない
・早めに弁護士や司法書士へ相談する